Facturation électronique obligatoire : définition, entreprises concernées, dates, plateforme agréée et étapes pour se préparer. L’essentiel en 5 minutes.
Le 1er septembre 2027, les PME, TPE et micro-entreprises devront émettre leurs factures au format électronique. Qu’est-ce que cela change vraiment pour votre restaurant ou votre commerce ? Le logiciel ETPOS résume l’essentiel.
En bref
- Réception de factures : depuis le 1er septembre 2026. Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques.
- Émission de factures : au 1er septembre 2027, pour les PME, TPE et micro-entreprises.
- Comment : chaque facture passe par une plateforme agréée par l’administration fiscale.
- Au comptoir : vos clients particuliers gardent leur ticket ; seules les données de vente sont transmises.
- Au démarrage : l’administration a annoncé une tolérance pour les entreprises de bonne foi qui avancent.
Qu’est-ce que la facturation électronique ?
La facturation électronique, c’est l’émission, la transmission et la réception de factures sous forme de fichiers structurés, lisibles par les logiciels, qui circulent par une plateforme agréée par l’État. Un PDF envoyé par e-mail n’est donc pas une facture électronique.
Trois formats sont acceptés : Factur-X, UBL et CII. Pas d’inquiétude, c’est votre logiciel qui s’en charge. Pour aller plus loin, découvrez la définition complète de la facture électronique.
Qui est concerné par la facturation électronique ?
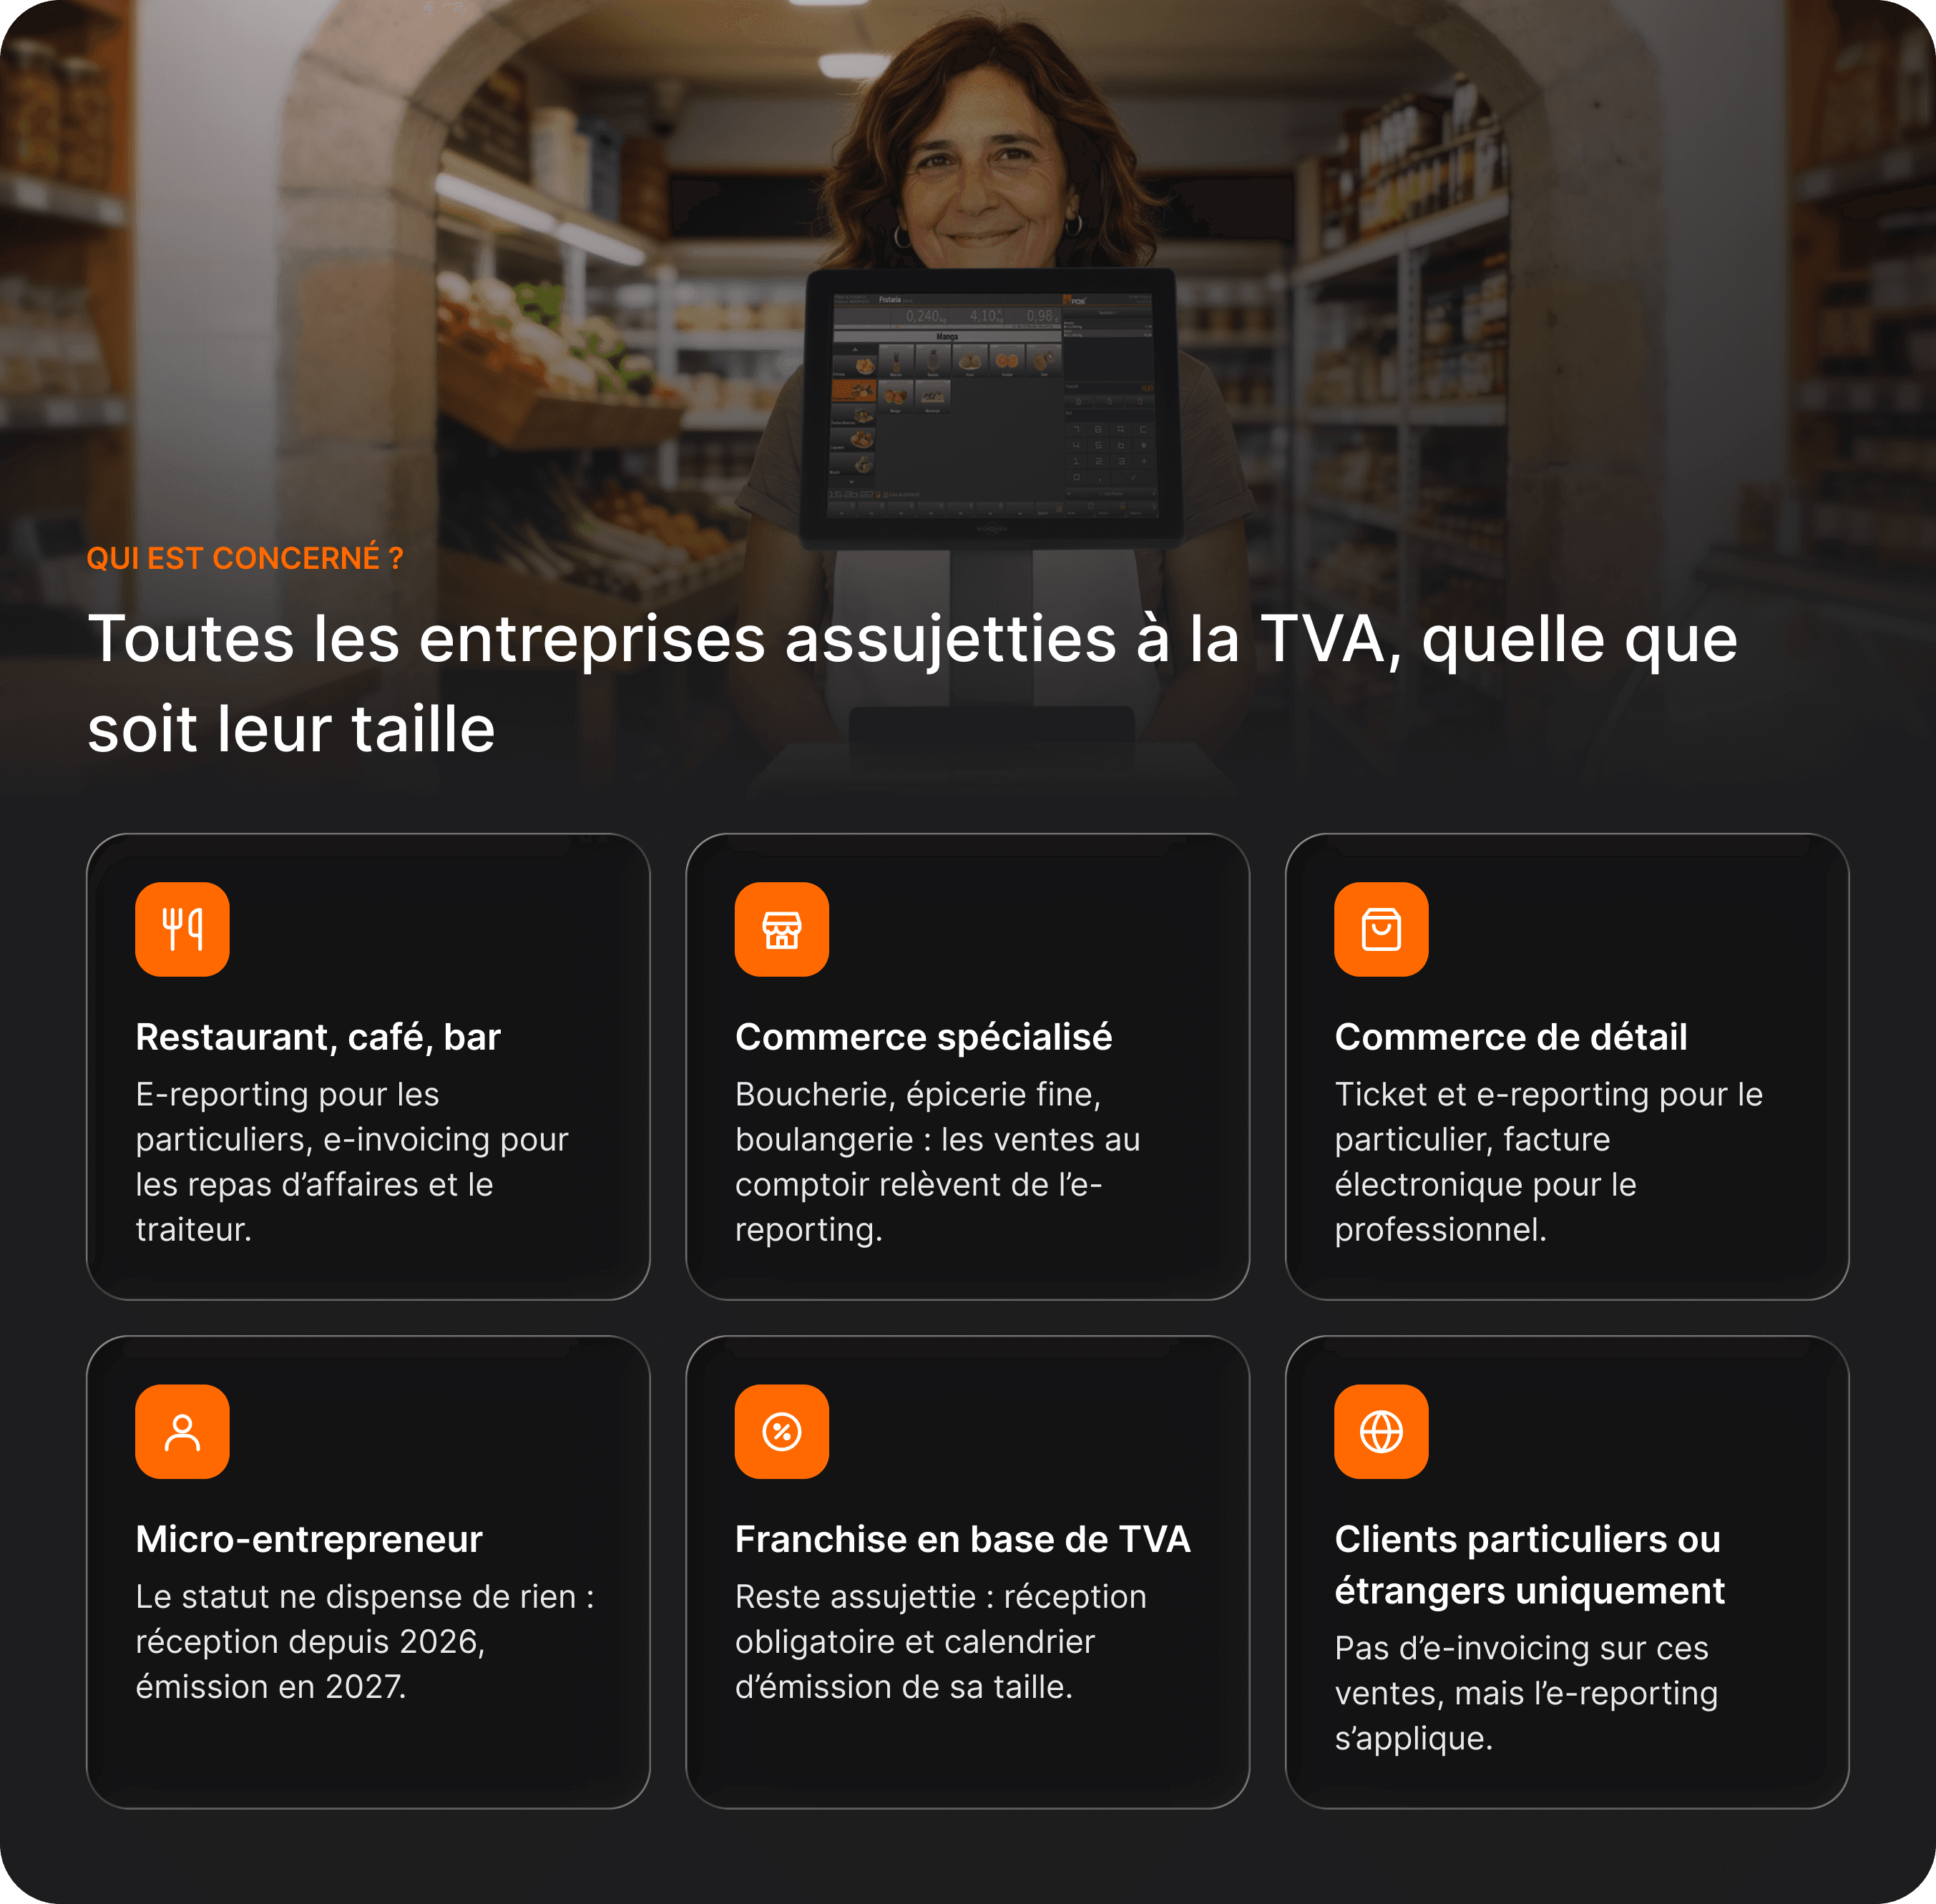
Toutes les entreprises établies en France et assujetties à la TVA sont concernées, quelle que soit leur taille : restaurants, commerces spécialisés, boutiques et micro-entrepreneurs compris.
Ce qui varie, c’est la date d’émission. Même une entreprise qui ne vend qu’à des particuliers doit pouvoir recevoir les factures électroniques de ses fournisseurs. Voir qui est concerné, profil par profil.
Quelles sont les dates à retenir ?
La réforme se déroule en deux étapes, désormais définitives :
- 1er septembre 2026 : réception obligatoire pour toutes les entreprises, émission obligatoire pour les grandes entreprises et les ETI.
- 1er septembre 2027 : émission et e-reporting obligatoires pour les PME, TPE et micro-entreprises.
E-invoicing ou e-reporting : quelle différence ?
La facturation électronique a deux volets, et tout dépend de votre client :
- E-invoicing : si votre client est une entreprise assujettie à la TVA en France, vous lui envoyez une facture électronique.
- E-reporting : si votre client est un particulier ou un client étranger, vous transmettez seulement les données de la vente à l’administration.
Pour un restaurant ou un commerce de proximité, l’essentiel des ventes relève donc de l’e-reporting. Retrouvez l’arbre de décision e-invoicing ou e-reporting dans notre guide.
Qu’est-ce qu’une plateforme agréée ?
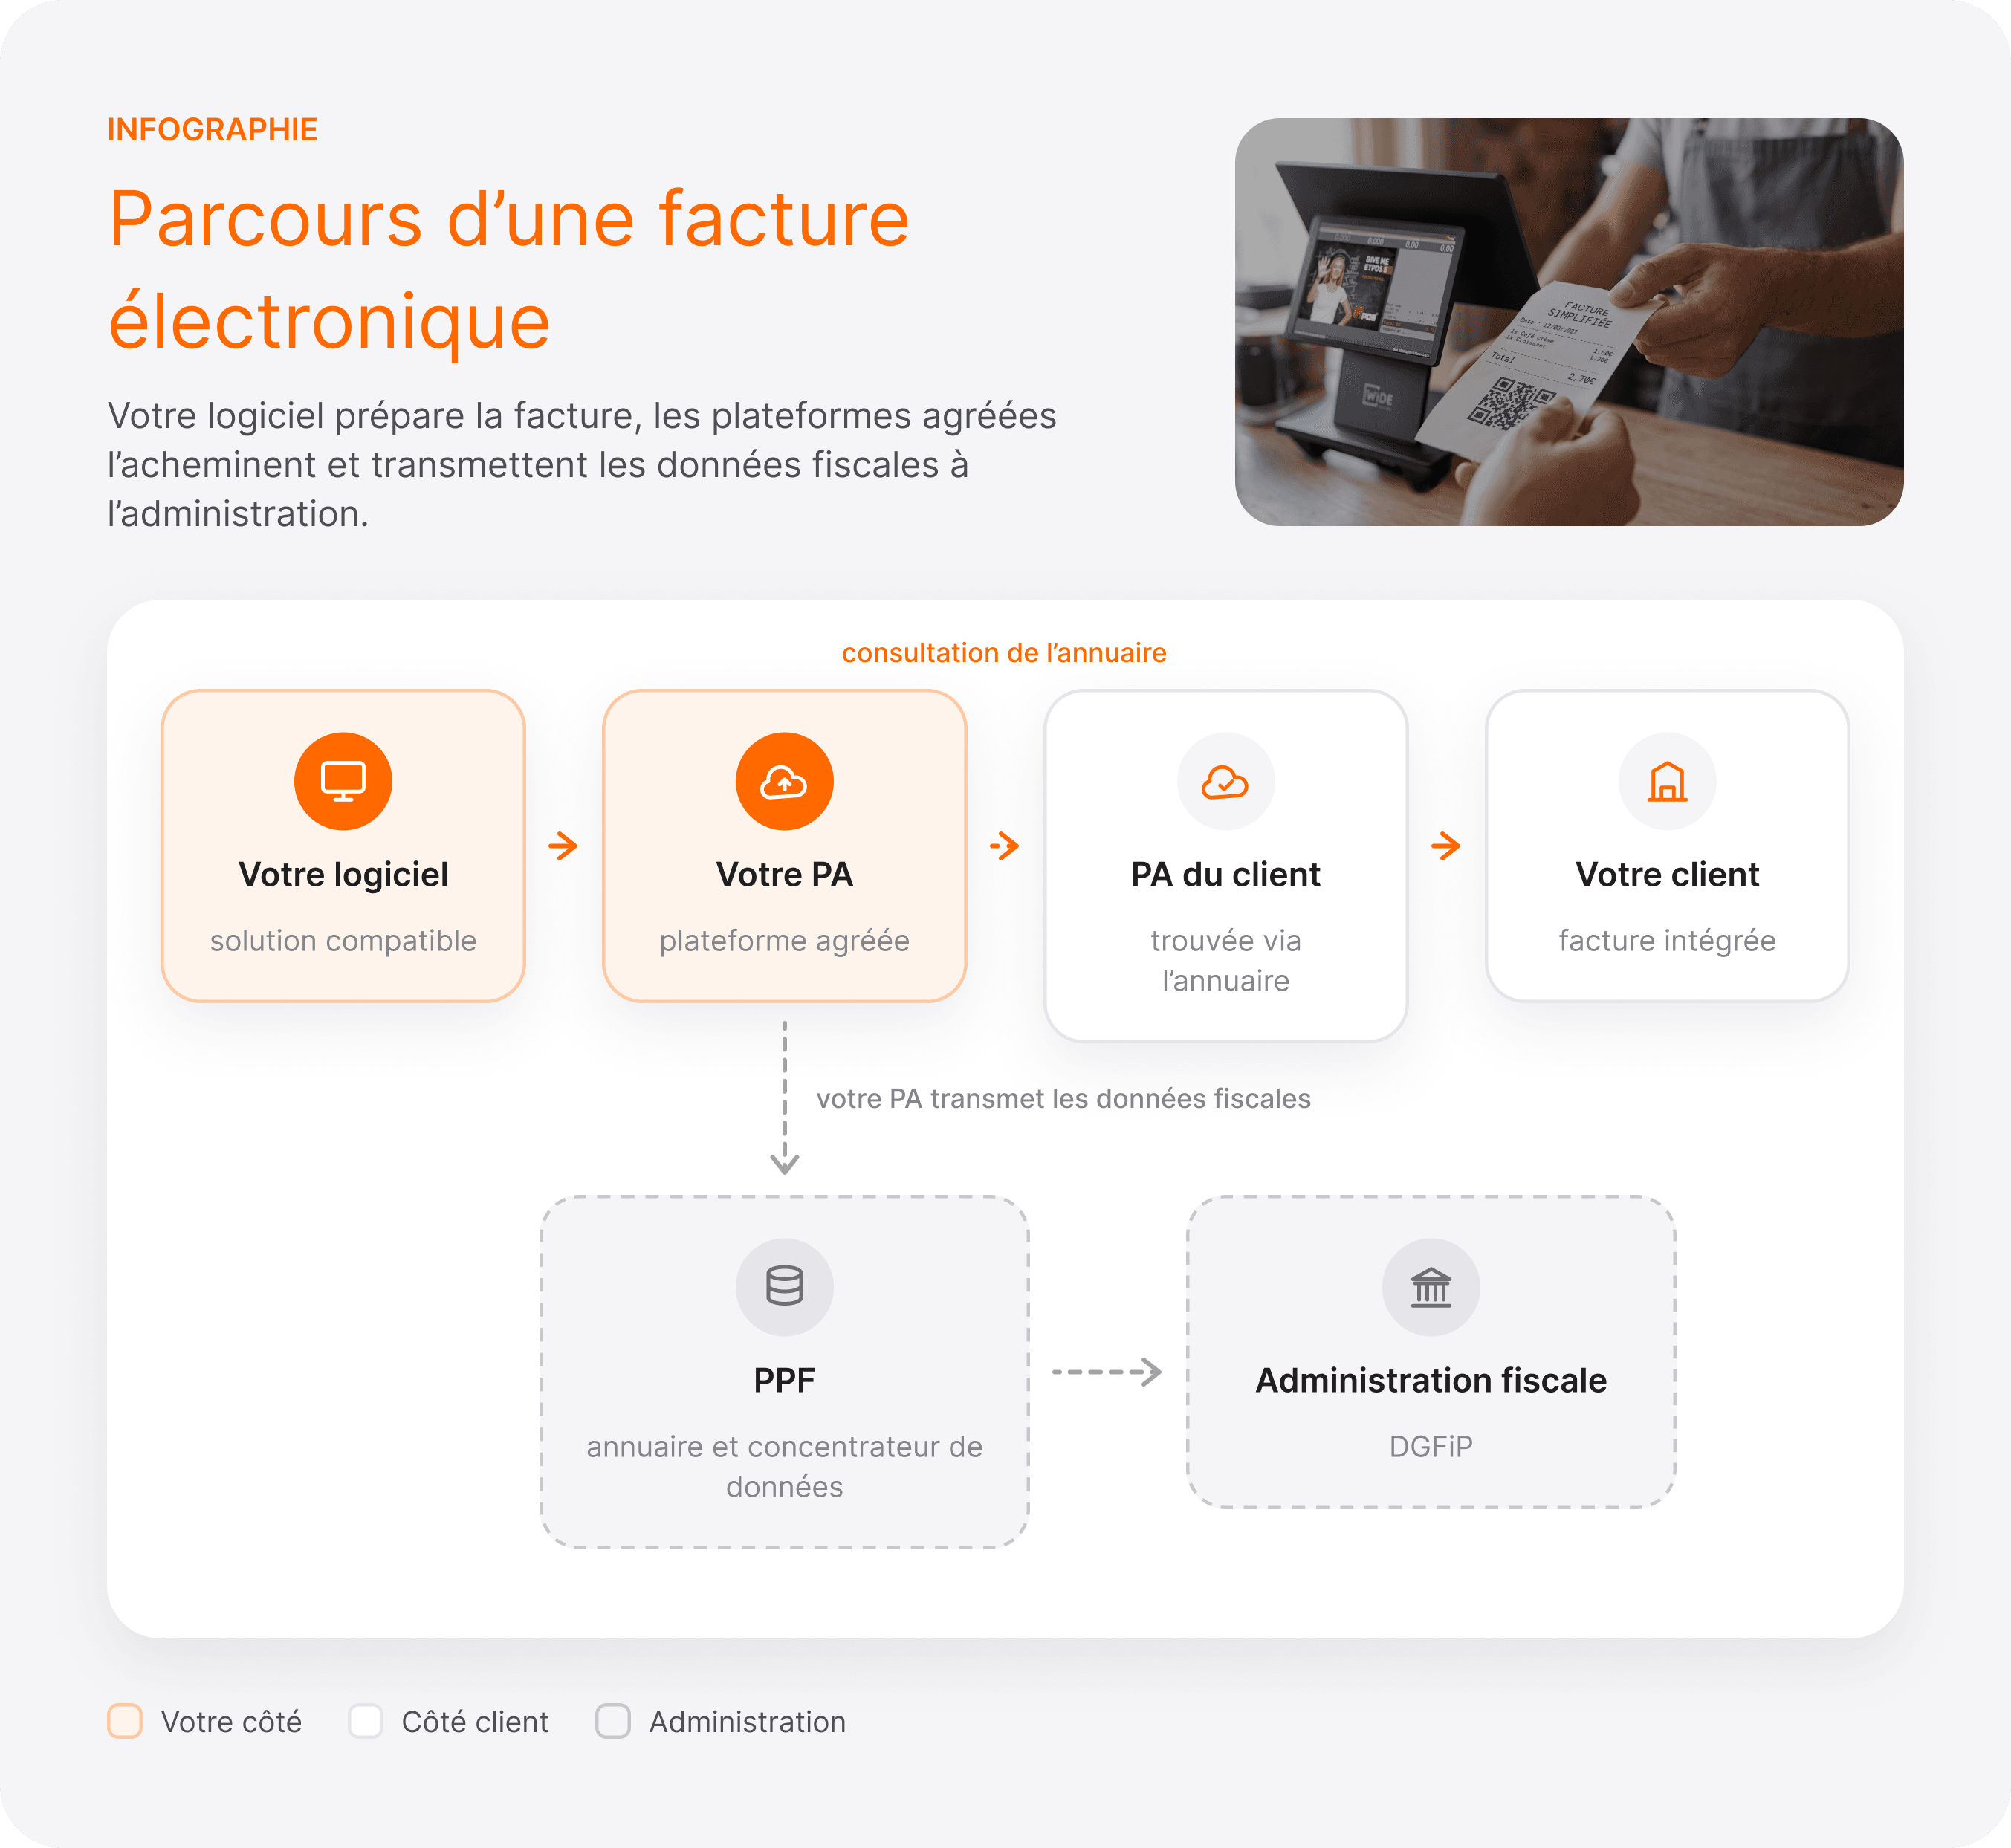
Une plateforme agréée est un opérateur privé immatriculé par l’administration fiscale, seul habilité à transmettre vos factures électroniques et vos données de vente. Votre logiciel de caisse prépare les factures (on parle de solution compatible), la plateforme se charge de les acheminer.
La liste officielle est publiée sur impots.gouv.fr. Pour comprendre le rôle de chaque acteur, consultez le fonctionnement de la plateforme agréée et de la solution compatible.
Qu’est-ce qui change pour un restaurant ou un commerce ?
Au comptoir, presque rien : vos clients particuliers reçoivent toujours leur ticket de caisse. Les changements se passent en coulisses :
- vos factures aux clients professionnels deviennent électroniques et comportent de nouvelles mentions, comme le SIREN du client ;
- les données de vos ventes aux particuliers sont transmises automatiquement à l’administration ;
- les factures de vos fournisseurs arrivent par votre plateforme agréée.
Le détail est expliqué dans ce que la facturation électronique change en pratique, avec un exemple de facture annotée.
Y a-t-il des sanctions ?
La loi prévoit des amendes, mais l’administration a annoncé une approche de tolérance au démarrage : pas de sanctions pour les entreprises de bonne foi qui rencontrent une difficulté et engagent les démarches pour se mettre en conformité.
Cette tolérance porte sur les sanctions, pas sur l’obligation : le bon réflexe reste d’avancer dès maintenant. Plus de détails dans le calendrier et les sanctions de la réforme.
Comment se préparer en 6 étapes ?
Choisir un logiciel qui a déjà l’expérience de ce type de réforme fait la différence. Au Portugal, ETPOS transmet depuis des années les données de vente à l’administration fiscale avec le fichier SAF-T, l’équivalent de l’e-reporting français. Découvrir l’expérience d’ETPOS au Portugal
Pour aller plus loin
Cet article résume l’essentiel. Pour tout comprendre en détail (exemple de facture annotée, test de préparation, étapes à cocher et glossaire), consultez notre guide complet de la facturation électronique obligatoire.
Sources : impots.gouv.fr, facturation électronique entre entreprises ; liste des plateformes agréées.