1er sept. 2026
Recevoir
Toutes les entreprises doivent pouvoir recevoir des factures électroniques. Déjà en vigueur.
Il vous reste
-- jours
avant l'obligation d'émettre vos factures au format électronique (PME, TPE et micro-entreprises).
Le 1er septembre 2027, les PME, TPE et micro-entreprises devront émettre leurs factures au format électronique. Dans ce guide, ETPOS vous explique tout : ce qui change, qui est concerné, les dates à retenir et comment vous préparer, étape par étape.
Mis à jour le 23 octobre 2026. Calendrier et sanctions vérifiés d'après impots.gouv.fr et la loi de finances pour 2026.
En une phrase
La facturation électronique, c’est la fin des factures papier et PDF entre entreprises : chaque facture devient un fichier structuré, lisible par les logiciels, qui circule par une plateforme agréée par l’État. Ses données sont transmises automatiquement à l'administration fiscale.

1er sept. 2026
Toutes les entreprises doivent pouvoir recevoir des factures électroniques. Déjà en vigueur.
1er sept. 2027
Les PME, TPE et micro-entreprises émettent leurs factures B2B au format électronique.
Ticket
Au restaurant comme en boutique, vos clients particuliers gardent leur ticket de caisse. Seules les données de vente sont transmises.
On entend souvent dire qu’un PDF envoyé par e-mail est une facture électronique. Ce n’est pas le cas, et c’est justement là que tout change.
Une facture électronique, au sens de la réforme, est une facture émise, transmise et reçue sous une forme structurée : un fichier que les logiciels savent lire et traiter sans ressaisie. Elle circule obligatoirement par une plateforme agréée, qui l’achemine jusqu’à votre client.
Trois formats sont acceptés : Factur-X (un PDF lisible, accompagné de données XML), UBL et CII (des fichiers entièrement structurés). Le format Factur-X est porté par le Forum national de la facture électronique (FNFE-MPE).
Rassurez-vous : vous n’avez pas à manipuler ces formats, c’est le travail de votre logiciel.
Un PDF envoyé par e-mail n’est pas une facture électronique.
Il reste une facture papier numérisée et ne permet pas de respecter l’obligation.
La réforme ne se limite pas à dématérialiser les factures. Elle repose sur deux volets complémentaires qui, ensemble, donnent à l’administration une vision complète de votre activité :
L’échange de factures électroniques
Entre entreprises assujetties à la TVA en France, la facture elle-même circule d’une plateforme agréée à l’autre.
La transmission des données de vente
Pour les opérations sans facture électronique (ventes aux particuliers, clients à l’étranger), seules les données sont transmises à l’administration, ainsi que les données de paiement de certaines prestations de services.
Pour savoir quel volet concerne une vente, une seule question suffit:
Votre client est-il une entreprise assujettie à la TVA en France?
E-invoicing
Vous émettez une facture électronique, transmise par votre plateforme agréée à celle de votre client.
E-reporting
Vous transmettez seulement les données de la vente (montants, TVA) à l’administration, via votre plateforme agréée.
| E-invoicing | |
|---|---|
| Concerne | Ventes à une entreprise assujettie à la TVA en France |
| Ce qui est transmis | La facture structurée complète |
| Qui la reçoit | Votre client, et l’administration pour les données fiscales |
| Au comptoir | Repas d’affaires, séminaire, client revendeur |
| E-reporting | |
|---|---|
| Concerne | Ventes aux particuliers et aux clients étrangers |
| Ce qui est transmis | Les données de la transaction |
| Qui la reçoit | L’administration uniquement |
| Au comptoir | L’essentiel des ventes de tous les jours |
Pour un restaurant ou un commerce de proximité, la majorité des ventes relève donc de l’e-reporting. L’e-invoicing entre en jeu dès qu’un client professionnel vous demande une facture.
Tout ce dont vous avez besoin dans un seul logiciel
La France prépare cette généralistion depuis la loi de finances pour de 2020. Comme souvent avec les réformes fiscales, les objectifs sont à la fois fiscaux et économiques.
L’administration dispose des données de facturation presque en temps réel, ce qui réduit l’écart entre la TVA due et la TVA collectée.
À terme, les données transmises doivent permettre de préremplir les déclarations de TVA.
Fini les ressaisies et les factures égarées : moins d’erreurs, et un suivi des paiements plus simple pour votre trésorerie.
L’Union européenne pousse la facturation électronique avec le paquet ViDA (« la TVA à l’ère numérique »). L’Espagne avec VeriFactu et le Portugal avec la certification de l’administration fiscale avancent dans la même direction.
Toutes les entreprises établies en France et assujetties à la TVA, quels que soient leur taille, leur statut ou leur secteur. Ce que varie, c'est la date d'émission et la part de vos ventes que relève de l'e-invoicing ou de l'e-reporting.
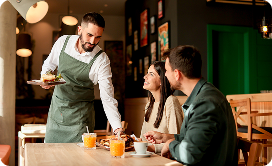
Ventes aux clients particuliers : e-reporting. Facture à une entreprise (repas d’affaires, séminaire, prestation traiteur) : e-invoicing. Factures de vos fournisseurs : réception via votre plateforme agréée, déjà obligatoire. Voir ETPOS pour la restauration
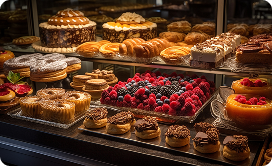
Boucherie, poissonnerie, épicerie fine, boulangerie :les ventes au comptoir relèvent de l'e-reporting. Dès que vous facturez un restaurateur, un revendeur ou un comité d'entreprise, la facture doit être électronique. Voir ETPOS pour la restauration
Même logique: ticket pour le client particulier et données transmises par e-reporting, facture électronique pour le client professionel.
Le statut ne dispense de rien : réception depuis 2026 et émission au 1er septembre 2027, comme les PME.
Une entreprise en franchise reste assujettie : elle doit recevoir ses factures électroniques et suivre le calendrier d’émission de sa taille pour ses ventes aux professionnels.
Pas d’e-invoicing sur ces ventes, mais l’e-reporting s’applique. Et dès qu’un fournisseur français vous facture, vous devez pouvoir recevoir ses factures.
À retenir : pratiquement aucune entreprise assujettie à la TVA n’échappe à la réception des factures électroniques.
La réforme entre en vigueur en deux temps. Les dates ont été fixées par la loi de finances pour 2024 et sont désormais définitives, comme le confirme la page officielle de l’administration fiscale.
Réception obligatoire pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille.
Émission et e-reporting obligatoires pour les grandes entreprises et les entreprises de taille intermédiaire (ETI).
Émission et e-reporting obligatoires pour les PME, TPE et micro-entreprises. C’est la date qui concerne la grande majorité des restaurants et des commerces.
En clair : si vos fournisseurs sont de grandes entreprises ou des ETI, vous recevez déjà leurs factures au format électronique.
La loi prévoit des amendes (50 € par facture non émise au format électronique et 500 € par transmission d’e-reporting manquante, plafonnées à 15 000 € par an). Mais l’administration a clairement annoncé sa position pour la phase de lancement : le ministre de l’Action et des Comptes publics, David Amiel, a déclaré qu’il n’y aurait pas de sanctions au démarrage pour les entreprises de bonne foi qui rencontrent une difficulté et engagent les démarches pour régulariser leur situation. Il a résumé le 1er septembre 2026 comme « un coup d’envoi, et non une date couperet ».
Attention toutefois : cette tolérance porte sur les sanctions, pas sur l’obligation. Elle profite aux entreprises qui avancent, pas à celles qui attendent. Alors, où en êtes-vous ?
Six questions, une minute, un résultat immédiat avec vos actions prioritaires.
Répondez aux six questions.
Toute entreprise doit passer par une plateforme agréée. Votre logiciel, lui, prépare les factures et les données, puis les confie à cette plateforme : c’est ce qu’on appelle une solution compatible. Votre logiciel gère vos ventes au quotidien, la plateforme se charge de l’acheminement.
votre PA transmet les données fiscales
Votre logiciel n’intervient qu’au départ (ou à l’arrivée, quand vous recevez une facture). Tout le reste est assuré par les plateformes.
Pour votre logiciel de caisse et de facturation
Voici une facture au format Factur-X, entre une boucherie et un restaurant. Côté lecture, elle ressemble à une facture classique. La différence se cache dans les données structurées et dans les nouvelles mentions.
Boucherie Martin
12 rue des Halles, 69002 Lyon
SIREN 123 456 789 · TVA FR12 123456789
Facture n° F-2027-0142
Date : 14/09/2027
Échéance : 14/10/2027
Client
Restaurant Le Comptoir
8 place Bellecour, 69002 Lyon
Adresse de livraison
| Désignation | Qté | PU HT | Total HT |
|---|---|---|---|
| Entrecôte, 12 kg | 12 | 28,50 | 342,00 |
| Saucisses maison, 5 kg | 5 | 14,00 | 70,00 |
TVA 5,5 % : 22,66 €Total TTC : 434,66 €
Légende de l’image au-dessus
Indispensable pour retrouver la plateforme agréée de votre client dans l’annuaire.
Si elle diffère de l’adresse du client.
Livraison de biens, prestation de services, ou les deux.
Uniquement si vous avez opté pour ce régime.
Après l’envoi, la plateforme suit la facture :
Exemple fictif, à titre d’illustration. Les entreprises et les montants sont inventés.
Après : client professionnel
En parallèle, les données fiscales de la facture sont transmises à l’administration.
Après : client particulier
Au comptoir, rien ne change pour votre client particulier : il reçoit toujours son ticket. Ce qui change se passe en coulisses, entre votre logiciel et votre plateforme agréée.
Cochez les étapes au fur et à mesure : votre progression est conservée sur cet appareil.
0 sur 6 étapes
Choisir une plateforme, paramétrer son logiciel et former l’équipe prend plusieurs semaines. Les éditeurs et les plateformes seront très sollicités à l’approche de l’échéance.
Contrôlez qu’une plateforme figure bien sur la liste officielle des plateformes agréées, plutôt que de vous fier au seul discours commercial.
Abonnement, coût par facture, nombre d’établissements, intégration à la caisse, archivage, assistance : demandez une simulation chiffrée.
Le vrai gain vient d’une caisse et d’une plateforme qui communiquent directement. Profitez-en pour regarder ce que vos données peuvent vous apprendre : c’est tout l’intérêt de l’analyse de données.
Les formules gratuites conviennent à de faibles volumes, rarement à un commerce qui vend tous les jours.
Il connaît vos flux et peut vous aider à choisir et à paramétrer.
ETPOS est un logiciel de caisse et de facturation pensé pour la restauration, le commerce de détail spécialisé et le commerce de proximité.
Les réformes fiscales, ETPOS les connaît bien : certifié au Portugal depuis 2011, certifié NF525 en France depuis 2021 et prêt pour VeriFactu en Espagne. Pour la réforme française, ETPOS évolue pour jouer pleinement son rôle de solution compatible : générer vos factures structurées et vos données d’e-reporting, puis les confier à une plateforme agréée, sans changer vos habitudes au comptoir.
50.000+installations actives
30+pays
Un ticket pour le client particulier, une facture pour le client professionnel, en quelques gestes et sans ressaisie.
Restaurants, cafés et bars, boucheries, poissonneries, épiceries fines, boutiques : des fonctions adaptées à chaque activité. Découvrez ETPOS pour la restauration et pour le commerce.
Inaltérabilité, sécurisation, conservation et archivage de vos données de caisse.
ETPOS fonctionne avec les terminaux de paiement pour un encaissement fluide. En savoir plus
Nos équipes et notre réseau de distributeurs vous aident à préparer l’échéance de 2027.
Ce que la France découvre avec l’e-reporting, les commerçants portugais le vivent au quotidien depuis des années.
Au Portugal, les entreprises communiquent chaque mois à l’administration fiscale les données de toutes leurs factures, y compris les ventes aux particuliers, grâce au fichier SAF-T (PT). Chaque document est signé numériquement et porte un code unique (ATCUD) et un QR code. ETPOS est certifié par l’administration fiscale portugaise depuis 2011 (certificat n° 88) et génère ce fichier pour les restaurants et les commerces qui l’utilisent. Extraire, structurer et transmettre les données de chaque vente dans un format imposé par l’administration : c’est exactement la logique de l’e-reporting français.
certifié par l’administration fiscale portugaise
données de facturation transmises chaque mois
ventes aux professionnels et aux particuliers
Choisir une solution qui a déjà fait ses preuves dans un dispositif fiscal comparable, c’est s’appuyer sur un partenaire qui connaît les exigences de l’administration, sait anticiper les évolutions réglementaires et accompagne ses clients pour que la transition se fasse sans bouleverser le quotidien au comptoir.
Un guide pratique pour préparer votre commerce à septembre 2027, sans complications. Vous y trouverez :
Tout ce dont vous avez besoin dans un seul logiciel
Pour obtenir une assistance technique, une formation ou des réponses à vos questions concernant votre licence.
Partenaires commerciaux, démonstrations et informations sur le logiciel.
Recevez les dernières actualités.
Abonnez-vous à notre newsletter